Domain tape-recorder.de kaufen?
Wir ziehen mit dem Projekt
tape-recorder.de um.
Sind Sie am Kauf der Domain
tape-recorder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tape-recorder.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Zoom Audio-Recorder H1 XLR Aufnahmegerät + Bonus In-Ear Kopfhörer (Handheld), Audiorecorder, SchwarzDer Zoom H1 XLR Audiorecorder ist ein hochentwickeltes Aufnahmegerät, das speziell für Musiker, Podcaster, Filmemacher und Content-Creator konzipiert wurde. Mit seiner kompakten Bauweise und dem geringen Gewicht von nur 200 g ist er ideal für mobile Anwendungen. Der Recorder bietet eine 2-Spur-32-Bit-Float-Aufnahme mit einer beeindruckenden Abtastrate von bis zu 96 kHz, was eine herausragende Audioqualität gewährleistet. Die zwei XLR/TRS-Kombi-Eingänge ermöglichen eine flexible Verbindung zu verschiedenen Mikrofonen und Instrumenten. Zudem sorgt die Clip-freie Aufnahme ohne Gain-Einstellung für eine einfache Handhabung, während die Voice Guidance auch sehbehinderten Nutzer*innen eine intuitive Bedienung ermöglicht. Der eingebaute Lautsprecher und die Echtzeit-Wellenformanzeige auf dem OLED-Display bieten zusätzliche Funktionen zur schnellen Referenzwiedergabe und zur Überwachung der Aufnahmen. Mit einer Laufzeit von bis zu 10 Stunden und der Möglichkeit, direkt auf microSDHC- und microSDXC-Karten mit bis zu 1 TB zu speichern, ist der Zoom H1 XLR ein zuverlässiger Begleiter für jede Aufnahme. - 2-Spur-32-Bit-Float-Aufnahme für hohe Audioqualität - Zwei XLR/TRS-Kombi-Eingänge für flexible Mikrofonanbindung - Echtzeit-Wellenformanzeige auf OLED-Display - Voice Guidance für intuitive Bedienung bei Sehbehinderung.192,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Universal Audio Oxide Tape Recorder NativeUniversal Audio Oxide Tape Recorder Native (ESD); Bandmaschinen-Plugin; simuliert das typische Verhalten von Tonband und Bandmaschinen, um Spuren, Bussen und Mischungen mehr Farbe, Zusammenhalt und Druck zu verleihen; wählbare Bandgeschwindigkeiten 7,5 oder 15 IPS; Signalpfad zwischen Input und Repro umschaltbar; regelbarer Eigangspegel ermöglicht einen gezielte Effekt von dezent bis zur heiß übersteuerten Schaltungs- und Bandsättigung; weitere Einstellungen wie schaltbare Emphasis (NAB, CCIR) und Rauschunterdrückung; Presets für unterschiedliche Anwendungsfälle helfen beim Einstieg26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
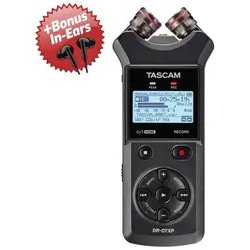
Tascam Audio-Recorder DR-07XP Aufnahmegerät + Bonus In-Ear Kopfhörer, Audiorecorder, SchwarzDer Tascam Audio-Recorder DR-07XP ist ein hochentwickeltes 2-Kanal Aufnahmegerät, das sich ideal für Musiker, Podcaster, Journalisten und Kreativschaffende eignet. Mit seiner fortschrittlichen 32-Bit-Float-Aufnahmetechnologie ermöglicht er verzerrungsfreie Aufnahmen, ohne dass eine manuelle Pegelanpassung erforderlich ist. Die zwei verstellbaren Kondensatormikrofone können in AB- oder XY-Konfiguration positioniert werden, was eine flexible Stereoaufnahme in unterschiedlichen Umgebungen ermöglicht. Das Gerät unterstützt WAV-Aufnahmen mit einer Abtastrate von bis zu 96 kHz und bietet zusätzlich MP3-Unterstützung. Der integrierte USB-C-Anschluss ermöglicht sowohl Datentransfer als auch die Nutzung als Audiointerface. Mit einer Betriebszeit von bis zu 17,5 Stunden und der Unterstützung von microSDXC-Karten bis zu 512 GB ist der DR-07XP für lange Aufnahmesessions bestens gerüstet. Das beleuchtete LCD-Display und die intuitive Bedienung sorgen für eine benutzerfreundliche Handhabung, während die robuste Konstruktion für den mobilen Einsatz ausgelegt ist. - 32-Bit-Float-Aufnahmetechnologie für verzerrungsfreie Aufnahmen - Zwei verstellbare Kondensatormikrofone in AB/XY-Konfiguration - USB-C-Anschluss für Datentransfer und Audiointerface-Funktion - Bis zu 17,5 Stunden Betriebszeit mit 2 AA-Batterien.180,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zoom Audio-Recorder H1 XLR Aufnahmegerät + Bonus In-Ear Kopfhörer (Handheld), Audiorecorder, SchwarzDer Zoom H1 XLR Audiorecorder ist ein hochentwickeltes Aufnahmegerät, das speziell für Musiker, Podcaster, Filmemacher und Content-Creator konzipiert wurde. Mit seiner kompakten Bauweise und dem geringen Gewicht von nur 200 g ist er ideal für mobile Anwendungen. Der Recorder bietet eine 2-Spur-32-Bit-Float-Aufnahme mit einer beeindruckenden Abtastrate von bis zu 96 kHz, was eine herausragende Audioqualität gewährleistet. Die zwei XLR/TRS-Kombi-Eingänge ermöglichen eine flexible Verbindung zu verschiedenen Mikrofonen und Instrumenten. Zudem sorgt die Clip-freie Aufnahme ohne Gain-Einstellung für eine einfache Handhabung, während die Voice Guidance auch sehbehinderten Nutzer*innen eine intuitive Bedienung ermöglicht. Der eingebaute Lautsprecher und die Echtzeit-Wellenformanzeige auf dem OLED-Display bieten zusätzliche Funktionen zur schnellen Referenzwiedergabe und zur Überwachung der Aufnahmen. Mit einer Laufzeit von bis zu 10 Stunden und der Möglichkeit, direkt auf microSDHC- und microSDXC-Karten mit bis zu 1 TB zu speichern, ist der Zoom H1 XLR ein zuverlässiger Begleiter für jede Aufnahme. - 2-Spur-32-Bit-Float-Aufnahme für hohe Audioqualität - Zwei XLR/TRS-Kombi-Eingänge für flexible Mikrofonanbindung - Echtzeit-Wellenformanzeige auf OLED-Display - Voice Guidance für intuitive Bedienung bei Sehbehinderung.192,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Universal Audio Oxide Tape Recorder NativeUniversal Audio Oxide Tape Recorder Native (ESD); Bandmaschinen-Plugin; simuliert das typische Verhalten von Tonband und Bandmaschinen, um Spuren, Bussen und Mischungen mehr Farbe, Zusammenhalt und Druck zu verleihen; wählbare Bandgeschwindigkeiten 7,5 oder 15 IPS; Signalpfad zwischen Input und Repro umschaltbar; regelbarer Eigangspegel ermöglicht einen gezielte Effekt von dezent bis zur heiß übersteuerten Schaltungs- und Bandsättigung; weitere Einstellungen wie schaltbare Emphasis (NAB, CCIR) und Rauschunterdrückung; Presets für unterschiedliche Anwendungsfälle helfen beim Einstieg26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.